5 Persiapan Pasangan Muda Kalau Ingin Punya Rumah Sendiri

- pexels
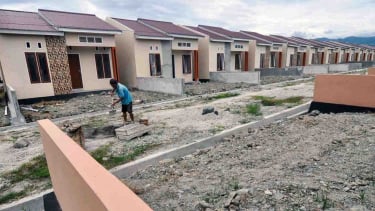
2. Memilih rumah yang sesuai dengan kemampuan finansial

Saat memilih-milih rumah, mungkin Anda akan berpikir memiliki rumah untuk jangka panjang, sehingga terbesit rencana untuk membeli rumah besar, dengan lokasi di tengah kota. Tentu, hal ini sah-sah saja, asal kondisi keuanganmu memang memungkinkan.
Tapi perlu diingat bahwa rumah besar yang terletak di tengah kota, harganya bisa jadi sangat mahal. Apabila penghasilanmu dan pasangan tidak cukup untuk membayar cicilan bulanannya, sebaiknya tunda dulu keinginan tersebut. Carilah rumah yang ukurannya lebih kecil, dan berlokasi di tempat yang sedikit jauh dari pusat kota. Tetapi, pastikan dulu bahwa lokasinya aman dan akses transportasinya mudah.

3. Rajin mencari promosi
Rajin-rajinlah mencari informasi seputar promo yang ditawarkan pengembang. Umumnya ada banyak keringanan pembayaran yang bisa didapatkan ketika perusahaan pengembang akan meluncurkan proyek huniannya.

Manfaatkan juga program pemerintah seperti program subsidi, yakni program pemerintah bekerja sama dengan pengembang untuk membuat rumah sederhana, yang biaya pembangunannya disubsidi oleh pemerintah, sehingga harga rumah tersebut menjadi lebih terjangkau.
4. Selalu menjaga ambang batas utang
Dengan memutuskan untuk mengambil KPR, artinya Anda beserta pasangan sudah siap memiliki utang baru. Supaya arus kas rumah tangga tetap berjalan lancar, pastikan dulu bahwa total utang yang dimiliki keluarga nantinya tidak akan lebih dari 30 persen total penghasilan.
Utang di sini berasal dari berbagai pinjaman yang masih berlangsung masa cicilannya. Misalnya Anda atau pasangan memiliki cicilan kendaraan, cicilan barang elektronik, atau cicilan untuk hal-hal kecil seperti perabotan rumah tangga sekalipun.
Memahami jumlah utang Anda beserta pasangan, tidak hanya berguna untuk kelancaran arus kas keluarga, tapi Anda bisa sekaligus memprediksi diterima tidaknya pengajuan KPR-mu. Nantinya, bank akan menghitung total utang, yang dikurangi dengan total pendapatan bulanan calon nasabah.
Jika total utangmu terlampau banyak, bahkan sebelum Anda memiliki utang tambahan yang berasal dari cicilan KPR, bank akan menilai bahwa Anda tidak mampu membayar cicilan KPR kelak, sehingga pengajuanmu pun ditolak. Ini, tentu akan mengganggu rencana Anda untuk memiliki rumah sendiri.