Mengenal Kredit Multiguna


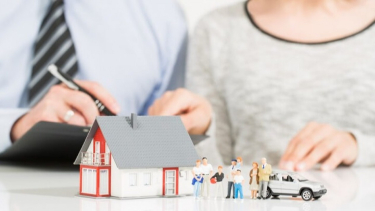
VIVA.co.id – Kredit multiguna adalah salah satu fasilitas kredit dengan agunan yang saat ini banyak ditawarkan oleh beberapa bank yang ada di Indonesia, untuk membantu masyarakat dalam bidang finansial, atau pendanaan, khususnya untuk memenuhi kebutuhan konsumtif.

Pendanaan pada kredit multiguna relatif cukup besar bisa mencapai Rp2 miliar rupiah, bergantung pada jenis aset yang akan Anda jaminkan, atau agunkan.
1. Apa syarat mengajukan kredit multiguna?

Beberapa jenis bank memiliki persyaratan yang berbeda, terkait dengan kredit multiguna ini. Namun, ada pun syarat umum yang harus dilengkapi adalah sebagai berikut:
- Merupakan Warga Negara Indonesia (WNI) dan berdomisili di Indonesia.
- Umur minimal saat pengajuan kredit, ialah 21 tahun. Batas pelunasan maksimal umur 55 tahun pada pegawai dan maksimal umur 60 tahun pada wiraswasta/pensiunan.
- Memiliki pekerjaan dengan penghasilan tetap minimal satu tahun untuk pegawai dan dua tahun untuk wiraswasta, atau pensiunan.
- Fotokopi KTP suami dan istri.
- Fotokopi NPWP.
- Fotokopi IMB, PBB, dan SHM/SHGB.
- Fotokopi kartu keluarga, surat nikah.
- Fotokopi buku tabungan tiga bulan terakhir beserta halaman depan buku tabungan.
- Fotokopi slip gaji tiga bulan terakhir.
- Pas foto ukuran 3x4.
- Pengisian formulir pengajuan kredit pada bank.

2. Apa ciri-ciri kredit multiguna?
Ciri kredit multiguna adalah jenis kredit yang proses angsurannya berlangsung lama, yakni berkisar 10 tahun, atau bahkan lebih. Suku bunga yang ditawarkan juga bervariasi mulai dari sembilan hingga 12 persen.
Ciri lain yang perlu diketahui adalah barang yang dijaminkan/diagunkan, nilainya tidak boleh lebih rendah daripada dana yang akan kita pinjam. Misalnya, Anda hendak meminjam sebesar Rp20 juta, dan memberikan agunan motor yang nilainya hanya Rp15 juta saja. Hal ini tidak akan disetujui oleh pihak bank yang bersangkutan.
Maka dari itu Anda diwajibkan harus mengganti aset agunan Anda dengan nilai yang setara, atau lebih besar jumlahnya dari total pinjaman.
3. Apa kelebihan kredit multiguna?
- Jumlah pinjaman relatif besar
Perlu diketahui bahwa besarnya pinjaman yang diperbolehkan bagi Anda mulai dari kisaran dua juta hingga dua miliar rupiah, bahkan ada bank yang tidak sungkan untuk memberikan pinjaman hingga mencapai lima miliar! Besaran kredit yang diberikan kepada Anda, tentu saja berdasarkan aset yang diagunkan.
Jenis aset agunan yang bisa Anda gunakan untuk mencairkan dana dalam jumlah besar biasanya berupa sertifikat tanah, atau rumah. karena kedua aset ini dianggap bernilai tinggi.
- Bunga pinjaman rendah
Mengapa bunganya rendah? Karena, saat pengajuan kredit multiguna, ada barang yang Anda jaminkan, atau agunkan. Berbeda dengan saat pengajuan Kredit Tanpa Agunan (KTA) yang bunganya jauh lebih tinggi, karena tidak adanya agunan yang Anda berikan. Tentunya, kredit meltiguna menguntungkan bukan?
- Waktu Pelunasan Panjang
Pinjaman besar, bunga rendah, pelunasan panjang, lengkap bukan? Dengan adanya jangka waktu yang lebih lama bisa mencapai 10 tahunan lebih, maka kemungkinan untuk melunasi utang pun semakin besar dan panjang.
4. Apa kekurangan kredit multiguna?
Setiap tindakan yang kita ambil pasti memiliki nilai positif dan negatif, sama halnya dengan kredit multiguna ini, juga memiliki kelebihan, serta kekurangan. Apa saja kekurangannya? Yuk disimak.
- Prosesnya lama
Tidak seperti KTA yang proses pencairan dananya berlangsung cepat. Kredit multiguna pencairan dananya sedikit lebih lama. Mengapa? Karena, bank perlu menaksir berapa nilai dari aset yang kita jaminkan. Setelah mengetahui total, atau nilai dari aset kita, barulah bank akan memberikan dana tersebut.
Kelayakan aset kita juga dinilai oleh bank. Apabila aset dianggap layak, maka pinjaman akan segera dicairkan. Namun, jika tidak layak, ya apa boleh buat pinjaman ditolak.
- Pinjaman bergantung pada nilai aset
Saat mengajukan pinjaman, aset sangat menentukan berapa jumlah pinjaman yang diperbolehkan. Jika jaminan aset nilainya lebih tinggi dari pinjaman, uangnya akan dikembalikan kepada si debitur selaku pemilik aset setelah dipotong sisa utang. Jika Anda ingin mengajukan pinjaman tanpa adanya aset yang diagunkan, jangan harap permintaan pinjaman Anda disetujui.
- Aset melayang
Jenis aset yang akan Anda agunkan pada kredit multiguna, tidaklah sembarangan. Seperti yang telah dibahas di atas, nilai aset haruslah setara, atau lebih tinggi dari total pinjaman.
Jika saat pelunasan pinjaman Anda mengalami kemacetan, atau gagal bayar, jangan heran jika bank akan menyita aset Anda tersebut. Penyitaan yang dilakukan oleh bank bisa membuat aset Anda melayang. (asp)

6 Cara Mengatur Keuangan ala Orang Hemat Bikin Finansial Stabil Meski Gaji Pas-pasan
Simak 6 kebiasaan hidup hemat ala ahli keuangan Fred Harrington yang bantu keuangan tetap stabil meski penghasilan terbatas. Cocok diterapkan di kondisi ekonomi sulit.